今回は、余裕資金100万円を「繰り上げ返済に使う場合」と「NISAで運用する場合」で、10年後にどのくらい差が出るのかを確認していきます。
繰り上げ返済は「利息を減らす」、NISAは「運用益を目指す」
まず、2つの選択肢で何が変わるのかを整理しておきましょう。
繰り上げ返済は、毎月の返済とは別に住宅ローンの元金を返すことです。借りているお金が減るため、その後に支払う利息を抑えられます。方法には、毎月の返済額を維持して完済を早める「期間短縮型」と、完済時期を変えず毎月の負担を下げる「返済額軽減型」があります。(参考:住宅金融支援機構「繰上返済(個人住宅融資の場合)」)1
一方、NISAは、対象となる株式や投資信託などの運用益が非課税になる制度です。NISA自体に決まった利回りがあるわけではなく、何に投資するかによって結果は変わります。(参考:金融庁「NISAを知る」)2
投資には元本割れのおそれがあります。「年率3%で運用できると仮定した試算」と「実際に年率3%の利益が得られること」は、分けて考える必要があります。(参考:金融庁「資産形成の基本」)3
今回の比較も、「将来必ずどちらが得になるか」を当てるものではありません。条件ごとの金額差を確認し、自分の家計に合う選択を考えるための試算です。
100万円を繰り上げ返済すると、10年間でいくら利息が減る?
まずはシンプルな条件で確認してみましょう。
住宅ローン残高が3,000万円、残りの返済期間が25年ある人が、今、100万円を繰り上げ返済するケースを考えます。
| 項目 | 条件 |
|---|---|
| 使える余裕資金 | 100万円。生活費や近い将来の支出に備える現金は別に確保 |
| 住宅ローン残高 | 3,000万円 |
| 残りの返済期間 | 25年 |
| 返済方法 | 元利均等返済、ボーナス返済なし |
| ローン金利 | 年1%・2%・3%。比較期間中は変わらないと仮定 |
| 繰り上げ返済の方法 | 毎月の返済額を変えない「期間短縮型」 |
| 比較する時点 | 今から10年後 |
| 控除・手数料 | 住宅ローン控除は基本試算に含めず、繰り上げ返済手数料は0円 |
今回は期間短縮型を使うため、同じ金利のケースでは、繰り上げ返済をする場合もしない場合も、10年間の毎月返済額は同じです。
この条件で100万円を繰り上げ返済すると、次のようになります。
| ローン金利 | 10年間に減らせる利息 | 10年後のローン残高の差 |
|---|---|---|
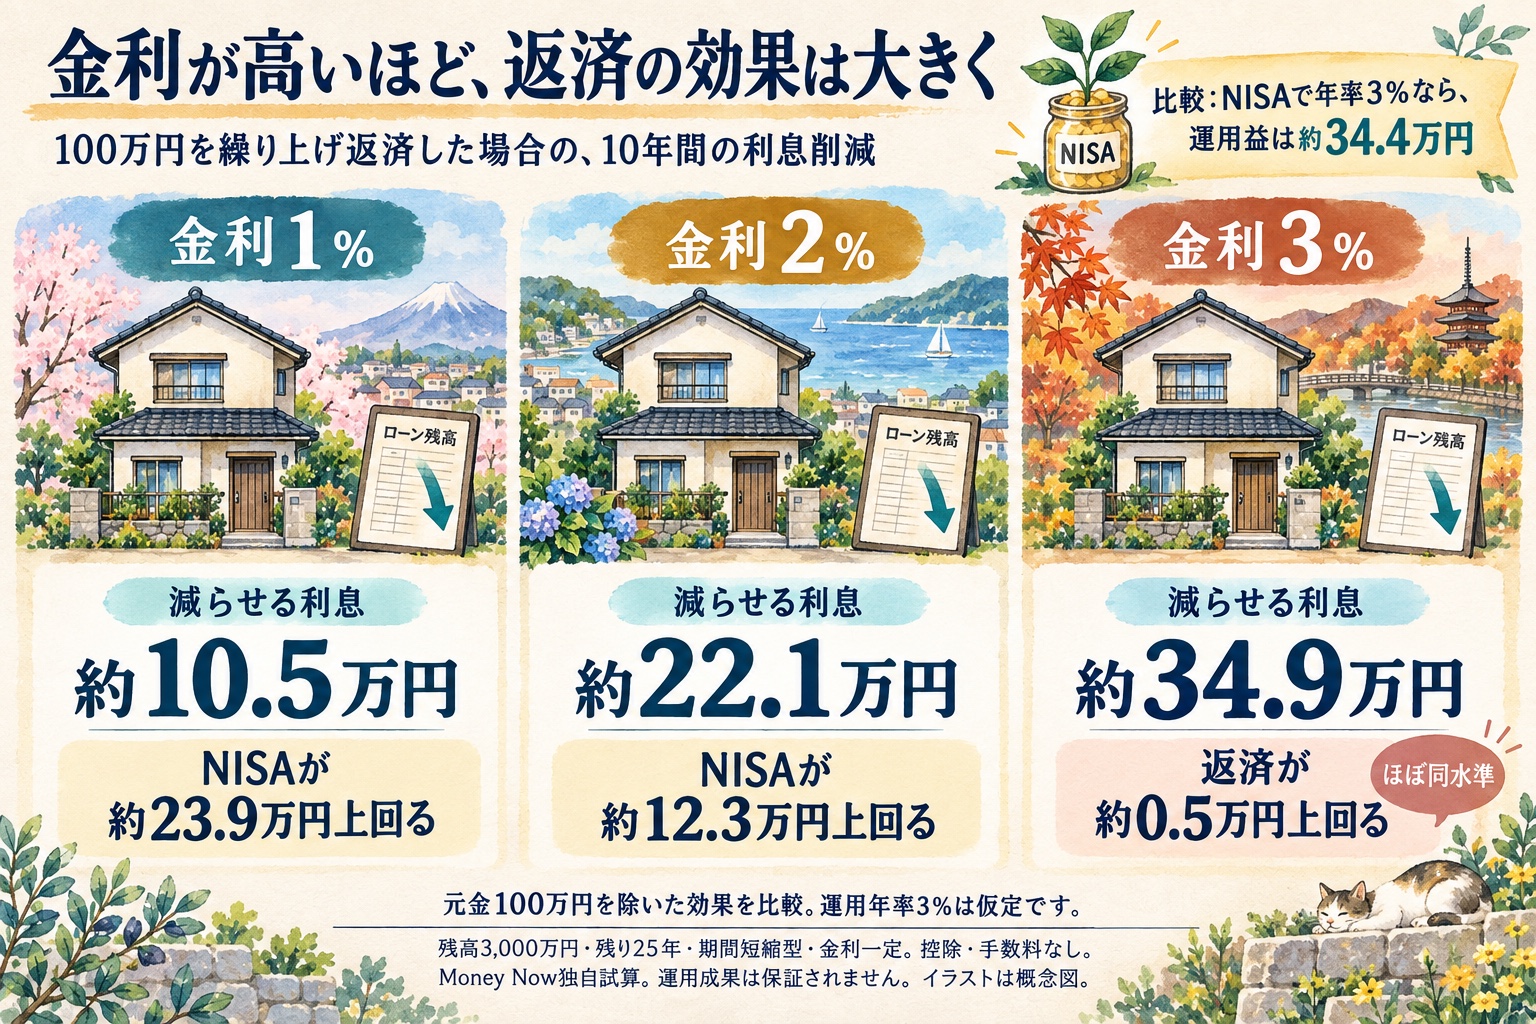
| 年1% | 約10.5万円 | 約110.5万円少なくなる |
| 年2% | 約22.1万円 | 約122.1万円少なくなる |
| 年3% | 約34.9万円 | 約134.9万円少なくなる |
出所:上記条件に基づくMoney Now独自試算。「ローン残高の差」は、繰り上げ返済をしなかった場合との比較で、先に返した元金100万円を含みます。
例えば金利2%の場合、100万円を繰り上げ返済すると、10年間で約22.1万円の利息を減らせます。
ただし、この22.1万円が預金口座に振り込まれるわけではありません。
毎月の返済額が同じでも、利息に回る分が減り、その分だけ元金の返済が進みます。その結果、10年後のローン残高は、繰り上げ返済をしなかった場合より約122.1万円少なくなります。
つまり、今回の繰り上げ返済の効果は、「手元の現金が増える」のではなく、「将来の借金がより少なくなる」形で表れます。
なお、表に示した利息削減額は、あくまで最初の10年間の分です。完済までに減らせる利息の総額ではありません。
同じ100万円をNISAで運用すると、どう変わる?
次に、繰り上げ返済をせず、100万円をNISAで運用する場合を考えます。
今回は、成長投資枠で対象の投資信託を一括購入する想定です。成長投資枠は一括投資にも利用できますが、年間投資枠と非課税保有限度額に余裕が必要です。ここでは、100万円分を購入できる枠が残っているものとします。2
追加投資はせず、分配金を出さずに運用成果を内部に積み上げる投資信託を想定します。利回りは、信託報酬などの費用を差し引いた後の数字です。
| 仮定する運用年率 | 10年後の運用資産 | 元本100万円に対する損益 |
|---|---|---|
| −3% | 約73.7万円 | 約26.3万円の損失 |
| 0% | 100.0万円 | 損益なし |
| 3% | 約134.4万円 | 約34.4万円の利益 |
| 5% | 約162.9万円 | 約62.9万円の利益 |
出所:Money Now独自試算。年複利で計算し、購入・売却手数料は0円と仮定。運用年率は比較のための条件であり、将来の予測や、利益・損失の上限と下限を示すものではありません。
年率3%で運用できれば、10年後の資産は約134.4万円になります。年率5%なら約162.9万円です。
一方、年率−3%だった場合は約73.7万円まで減ります。実際の運用では毎年同じ割合で増減するとは限らず、途中で大きく値下がりする可能性もあります。
「増えた場合にいくらになるか」だけでなく、「増えなかった場合にどうなるか」も並べておくと、返済との違いが見えやすくなります。
金利1%・2%・3%では、どちらが有利になる?
ここで、繰り上げ返済とNISAを同じ基準で比べてみましょう。
見るのは、10年後の運用資産だけではありません。「金融資産から住宅ローン残高を差し引いた金額」で比較します。
住宅の価値や、今回の100万円以外の資産は、どちらを選んでも同じものとして計算から省きます。
NISAで年率3%の運用ができた場合
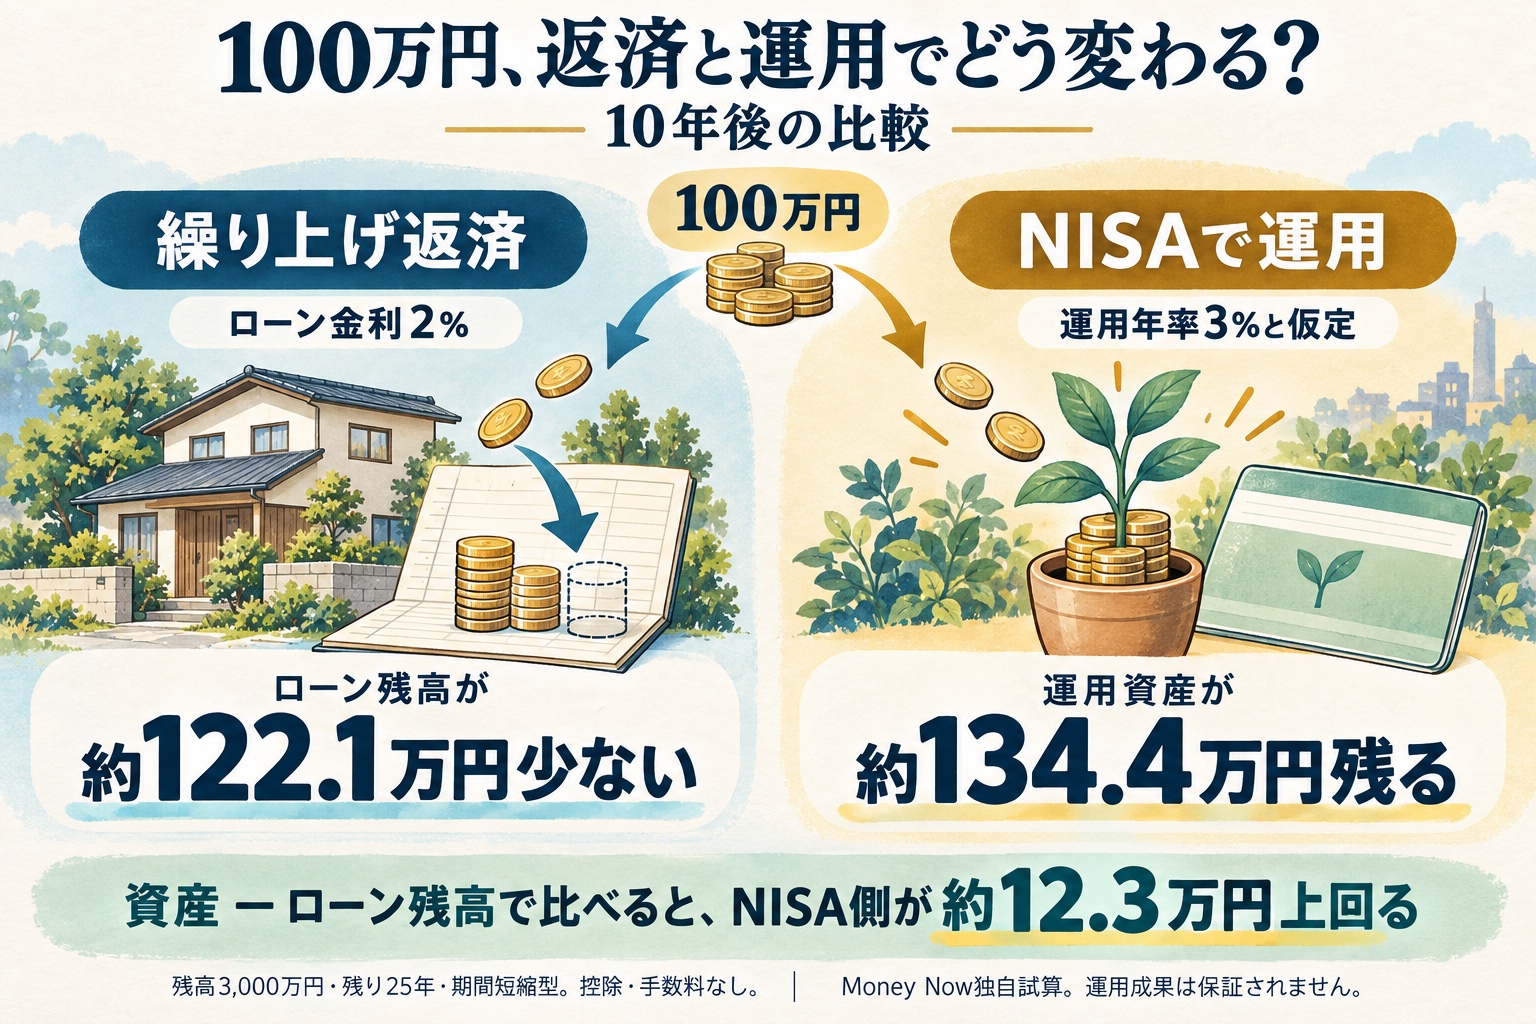
例えば、ローン金利2%のケースでは、次の2つを比べることになります。
繰り上げ返済を選ぶと、10年後のローン残高が約122.1万円少なくなります。一方、NISAを選ぶとローン残高はそのままですが、約134.4万円の運用資産が残ります。
その差は、約12.3万円です。
| ローン金利 | 10年後の差 | 数字上で有利になる選択 |
|---|---|---|
| 年1% | 約23.9万円 | NISA |
| 年2% | 約12.3万円 | NISA |
| 年3% | 約0.5万円 | 繰り上げ返済。ほぼ同水準 |
出所:Money Now独自試算。差額は「金融資産−住宅ローン残高」の比較。住宅ローン控除は含みません。ローンは月単位、運用は年複利で計算するため、同じ3%でもわずかな差が生じます。
ローン金利が1%なら、年率3%で運用できた場合のNISAとの差は約23.9万円です。金利2%では約12.3万円まで縮まり、金利3%ではほぼ同水準になります。
この試算からは、金利が高くなるほど、運用で繰り上げ返済を上回るために必要な利回りも高くなることがわかります。
運用が振るわなかった場合は?
ローン金利2%のケースで、運用結果を変えてみます。
年率5%で運用できれば、NISAのほうが10年後に約40.8万円上回ります。
反対に、運用年率が0%なら、繰り上げ返済のほうが約22.1万円上回ります。年率−3%なら、繰り上げ返済のほうが約48.4万円上回る計算です。
もちろん、これらの結果が同じ確率で起きるという意味ではありません。この試算では、それぞれの運用結果になる確率までは置いていません。
ここで考えたいのは、「年率3%で運用できれば12.3万円多くなる」という数字を見たときに、その差と引き換えに運用の不確実性を受け入れられるかどうかです。
同じ比較表を見ても、「長く運用できるのでNISAを選びたい」という判断も、「大きな差ではないので借金を減らしたい」という判断もあり得ます。
住宅ローン控除が残っている人は、そのまま比較できない
ここまでの試算には、住宅ローン控除を含めていません。
住宅ローン控除は、年末のローン残高などを基に税額を計算する制度です。そのため、繰り上げ返済で残高が減ると、受けられる控除額も減る場合があります。適用条件や借入限度額などは、入居年や住宅の区分によって異なります。(参考:国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合」)4
例えば、控除率0.7%が適用される人について、控除の対象となる年末残高が100万円減り、その部分の控除を満額利用できていたとします。この場合、その年の控除額は7,000円減る計算です。4
繰り上げ返済の効果を考えるときは、減らせる利息だけでなく、失う控除額も合わせて確認する必要があります。4
ただし、繰り上げ返済後も残高が借入限度額を上回っている場合など、その年の控除額が変わらないケースもあります。「全員がローン金利から0.7%を引けばよい」という単純な比較にはできません。4
控除があと何年残っているかも含め、自分に適用されている条件で確認しましょう。4
期間を短縮しすぎると、控除の対象外になる場合も
期間短縮型の繰り上げ返済では、返済期間の要件にも注意が必要です。(参考:国税庁「繰上返済等をした場合の償還期間」)5
繰り上げ返済によって、当初の最初の返済月から、短縮後の最終返済月までの期間が10年未満になると、その年以後は住宅ローン控除を受けられなくなります。これは「今から残りの返済期間が10年未満になる」という意味ではありません。5
控除を受けている間に大きな金額を返済する場合は、実行前に、変更後の返済予定と控除への影響を確認しておきたいところです。5
MONEY NOW CALCULATOR
繰り上げ返済とNISAの比較シミュレーター
期間短縮型の繰り上げ返済と、成長投資枠での一括投資を比べます。住宅ローン控除は含みません。
10年後の比較(金融資産−住宅ローン残高)
生活費や近い将来の支出に備える現金は別に確保し、購入額分のNISA年間枠・非課税保有限度額が残っている前提です。一括購入のため余裕資金の上限は成長投資枠の年間上限240万円としています。元利均等返済・ボーナス返済なし・金利一定、繰り上げ返済と購入・売却の手数料は0円。運用は年複利で、追加投資・分配金の受取はありません。住宅の価値と共通の資産、団信による返済免除、物価変動は含みません。マイナスの運用年率も入力できます。運用成果の予測や保証ではありません。
最後は「どちらが得か」より先に、残しておくお金を確認する
数字を比較したら、次は自分の家計に当てはめてみましょう。3
判断の順番としては、まず近い将来に使うお金を分け、そのうえで、残った余裕資金を返済と運用のどちらに回すかを考える方法があります。金融庁も、資産状況や今後の生活設計に応じて、貯蓄と投資を使い分ける考え方を示しています。3
返済したお金は、預金のようには引き出せない
例えば、預金が120万円ある家計から100万円を繰り上げ返済すれば、手元に残るのは20万円です。3
利息負担は減らせても、その直後に修繕費や医療費などの支出が重なれば、対応しにくくなります。3
NISAの投資信託は売却して現金化する方法がありますが、必要な時期に元本以上の金額で売れるとは限りません。換金できることと、必要な金額を確保できることは別です。3
そのため、急な支出への備えや、使う時期が近い教育費・修繕費などは、今回比較する100万円とは別に確保しておく、というのが本記事の前提です。3
毎月の返済が苦しいなら、今回とは違う比較が必要
今回の「期間短縮型」は、毎月の返済額を変えない方法です。1
したがって、100万円を返済しても、翌月から家計に使えるお金が増えるわけではありません。毎月の負担を下げることが目的なら、「返済額軽減型」を使った試算を別に確認する必要があります。1
早く完済したいのか、毎月の負担を減らしたいのか。繰り上げ返済を選ぶ場合でも、この目的によって方法は変わります。1
団信の保障も、利息とは分けて確認する
住宅ローンに付く団体信用生命保険には、死亡や所定の状態になった場合に、残りのローン返済が不要になる保障があります。保障の対象となる条件は契約によって異なります。(参考:住宅金融支援機構「新機構団体信用生命保険制度」)6
この仕組みを踏まえると、繰り上げ返済で残高を減らすことと、手元に金融資産を残すことは、万一のときの家計にも違いを生みます。6
今回の試算では、団信による返済免除が起きないものとして比較しています。大きな金額を返済するときは、利息の差だけでなく、契約中の保障と家族に残る資金も確認しておきましょう。6
100万円を、どちらか一方に使い切る必要はない
今回の条件では、100万円を繰り上げ返済することで、10年間の利息を金利1%なら約10.5万円、2%なら約22.1万円、3%なら約34.9万円減らせました。
一方、NISAで年率3%の運用ができれば利益は約34.4万円となり、ローン金利2%のケースでは、10年後の差はNISAが約12.3万円上回ります。
ただし、これは運用が想定どおりだった場合の結果です。
判断に迷うなら、100万円をすべて返済するか、すべて投資するかの二択にしなくてもよいでしょう。一部を返済し、一部を運用する方法も、現金を残して判断を保留する方法もあります。
まずは返済予定表で現在の金利・残高・完済予定を確認し、手元に残す現金を決める。そのうえで、住宅ローン控除と手数料を含めた繰り上げ返済の効果を、借入先の試算で確かめてみましょう。
目指したいのは、試算上の金額を最大にすることだけではありません。運用が振るわなかったときや急な出費があったときにも、住宅ローンの返済と暮らしを続けられる配分を選ぶことです。
試算について
本記事の数値はMoney Nowの独自試算です。繰り上げ返済は毎月の返済直後に行い、その後120回の返済を比較しています。
10年間の利息削減額は「100万円×{(1+ローン年利÷12)^120−1}」、運用損益は「100万円×{(1+運用年率)^10−1}」で計算しました。前者は、毎月返済額が同じで、比較時点まで双方の返済が続いている今回の条件に対応する式です。
金額は概数で、住宅ローン控除、団信の保障による返済免除、物価変動は基本試算に含めていません。実際の金融機関の端数処理や契約条件により結果は異なります。制度情報は2026年9月11日時点で確認しています。