ただし、マンションを購入すると、ローン返済とは別に管理費や修繕積立金、税金などの支払いがあります。住宅金融支援機構も、購入後の維持管理費や税金を含めて資金計画を立てるよう案内しています。1
一方、賃貸も家賃だけで済むとは限りません。共益費のほか、契約によっては更新料や保険料、保証会社への支払いが発生します。
今回は、家賃も住宅ローンも月15万円としたうえで、住み続けるための支払いを含めると、家計の負担がどのくらい変わるのかを確認します。
家賃もローンも15万円。ほかの支払いを足すとどうなる?
まずはシンプルな条件で確認してみましょう。
比較するのは、賃貸マンションに住む場合と、住宅ローンを使って分譲マンションを購入する場合です。購入側は、土地の所有権も取得する物件を想定します。
以下の金額は全国平均や相場ではなく、費用の違いを確認するためのモデルケースです。同じ立地・広さ・築年数の住宅を、借りる場合と買う場合で比較したものではありません。
毎月支払うものに加え、年払いの税金や、2年ごとの更新料も月額に換算します。
| 項目 | 賃貸マンション | 分譲マンションを購入 |
|---|---|---|
| 家賃/住宅ローン返済 | 150,000円 | 150,000円 |
| 共益費/管理費 | 5,000円 | 15,000円 |
| 修繕積立金 | 別途支払いなし | 20,000円 |
| 固定資産税・都市計画税 | 借主からの直接支払いなし | 15,000円 |
| 更新料 | 6,250円 | なし |
| 保険料 | 1,000円 | 2,000円 |
| 保証会社の継続保証料 | 1,000円 | このモデルでは別途なし |
| 月額換算した支払い合計 | 163,250円 | 202,000円 |
| 年額換算した支払い合計 | 1,959,000円 | 2,424,000円 |
出所:Money Now独自試算。更新料は2年ごとに15万円、固定資産税・都市計画税は年18万円、保険料は賃貸が年1.2万円・購入が年2.4万円、賃貸の継続保証料は年1.2万円と仮定。住宅ローンはボーナス返済なし。初期費用、住宅ローン控除、家賃補助、駐車場代などは含みません。
このモデルでは、賃貸の支払いは月額換算で16万3,250円。購入すると20万2,000円です。
家賃とローンは同じ15万円でも、住居費全体では月3万8,750円、年額換算で46万5,000円の差が生まれます。
現在の家計から、この差額を無理なく出せるでしょうか。毎月の貯金や教育費、旅行などの予算を減らさずに対応できるか、という視点で確認したいところです。
なお、月額換算は、支払いを毎月均等にしたときの数字です。実際には更新料のある月や納税の時期に支出が集中するため、口座から毎月この金額が引き落とされるわけではありません。
月3万8,750円の差は、「賃貸のほうが得」という意味ではない
ここで区別しておきたいのが、家計から出ていくお金と、資産・負債の変化です。
住宅ローンの返済額には、元金と利息が含まれています。このうち元金を返した分だけ、借入残高は減っていきます。
したがって、購入側の支払い20万2,000円を、すべて「支払ったら何も残らない費用」として扱うのは適切ではありません。
ただし、元金を返した金額が、そのまま預金のように手元へ残るわけでもありません。購入後の資産を考えるなら、その時点での住宅の価値やローン残高、売却する際の費用などを合わせて見る必要があります。
今回の比較で確認できるのは、あくまで「住み続ける間に、家計からいくら支払う必要があるか」です。
「最終的にどちらが得か」と「毎月の家計で支えられるか」は、別の問いとして考えていきましょう。
購入後にかかる「ローン以外の5万2,000円」の中身
今回の購入モデルでは、住宅ローン以外の支払いを月5万2,000円と置いています。
何に使うお金なのか、順番に確認します。
管理費は日常の管理、修繕積立金は将来の工事に備えるお金
管理費は、共用部分の清掃や管理員の業務、共用部分の光熱費など、日常の維持管理に充てるお金です。一方、修繕積立金は、将来必要になる修繕工事に向けて計画的に積み立てるお金です。2
今回のモデルでは、管理費を月1万5,000円、修繕積立金を月2万円としています。合計すると月3万5,000円、年間では42万円です。
どちらもローンの返済とは別の支払いです。物件を検討するときは、返済額にこの2つを足した金額から家計を確認する必要があります。
固定資産税・都市計画税は「年額」で確認する
固定資産税は土地や家屋などの所有者に課される税金です。都市計画税も、原則として市街化区域内の土地・家屋などについて所有者に課されます。4
今回の年18万円は、比較のために置いた金額です。
実際の税額は、土地・建物の評価額を基にした課税標準額や、適用される軽減措置などによって変わります。「ローンが月15万円だから、税金は年18万円になる」という関係ではありません。4
購入候補が決まったら、税額の分かる資料や見積もりで確認しましょう。年18万円なら月1万5,000円、年24万円なら月2万円というように、月々の予算へ直すと比較しやすくなります。
賃貸側の「別途支払いなし」は、修繕費が存在しないという意味ではない
賃貸では、建物にかかる固定資産税や修繕積立金を、借主が所有者と同じように直接支払うわけではありません。
また、国土交通省の原状回復ガイドラインでは、経年変化や通常の使用による損耗の修繕費は、賃料に含まれるものと整理されています。借主の故意・過失などによる損傷とは、扱いが異なります。5
つまり、表の「別途支払いなし」は、家賃などに加えて借主が直接支払う項目としては計上していないという意味です。賃貸の建物には維持費がかからない、ということではありません。
更新料や保証料についても、今回の金額がすべての物件に当てはまるわけではありません。更新料がない契約もあるため、自分の契約内容に置き換えて確認してください。
修繕積立金を払っていても、室内の修理には別の備えが必要
「修繕積立金を毎月払うなら、修理のための貯金はしなくてよいのでは?」
ここは、購入前に確認しておきたい点です。
マンションには、所有者全体で共有する「共用部分」と、自分の住戸に当たる「専有部分」があります。具体的な範囲は管理規約で確認する必要があります。3
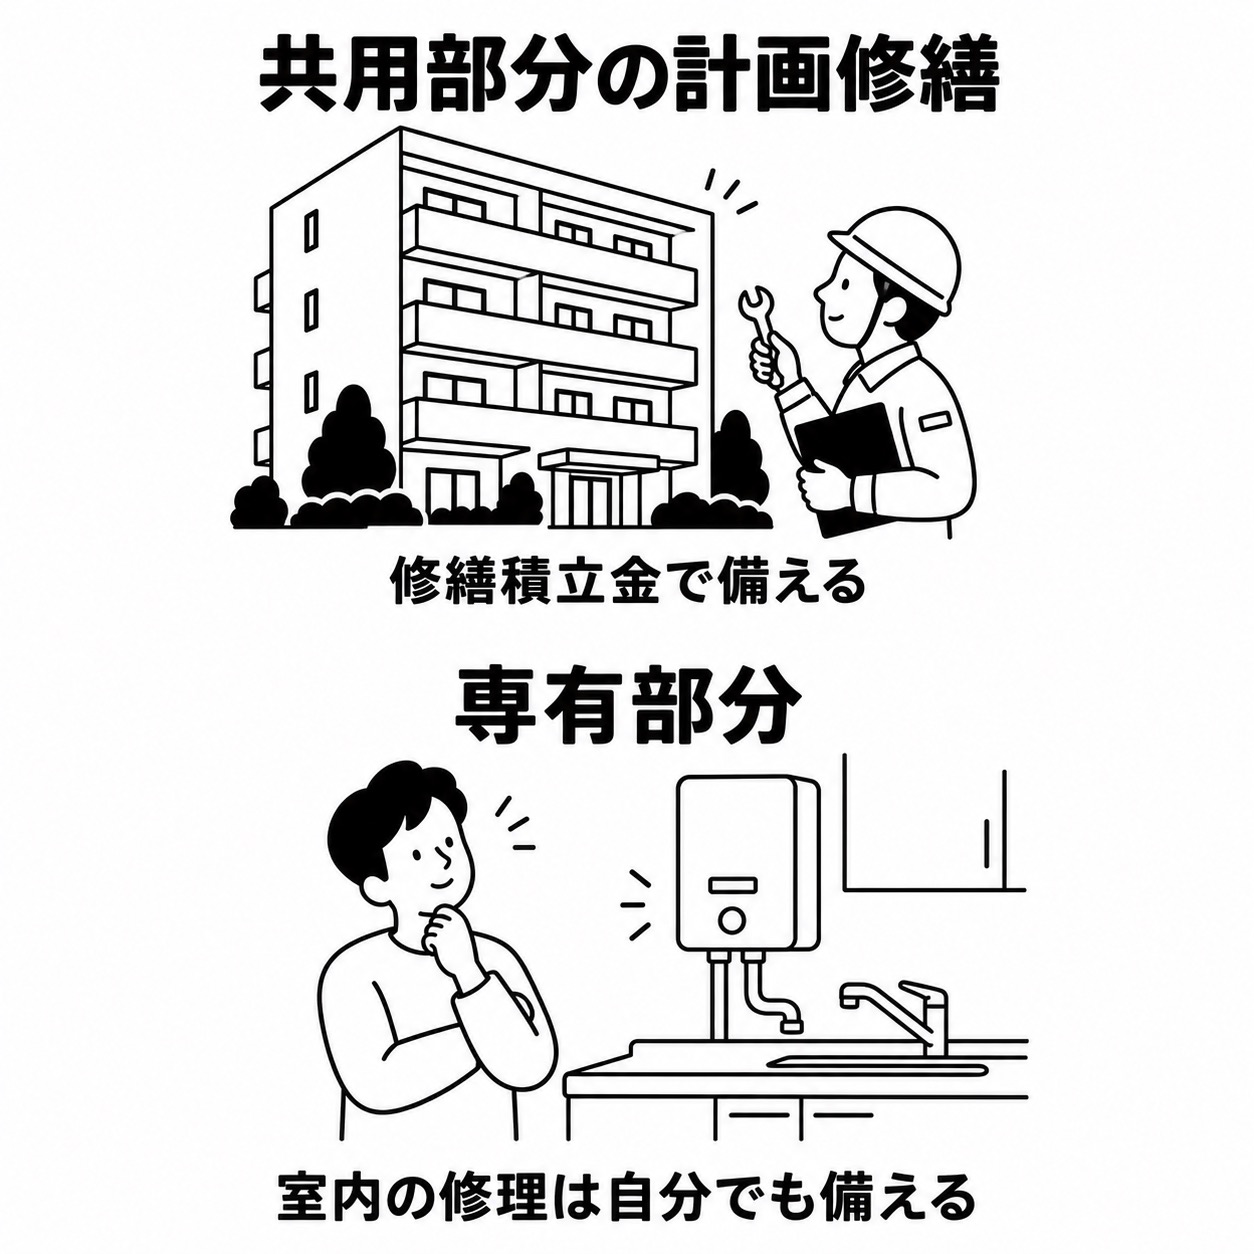
修繕積立金を払っていても、専有部分の設備や内装の修理・交換まで、すべて賄えるとは限りません。専有部分の管理や修繕は原則として各所有者が行い、規約などによって一体的に工事をするケースもあります。3
そのため、購入後の家計を考える際には、管理組合に支払う修繕積立金と、自分で残す修繕用の資金を分けておくと整理しやすくなります。
例えば今回のモデルで、住戸内の修理・交換に備えて毎月5,000円を自分の口座に残すとします。
月額換算した支払い20万2,000円 + 自分で残す修繕用資金5,000円 = 家計で確保する予算は月20万7,000円
この5,000円は、すでに支払った費用ではありません。将来の支出に備えて、自分の資産として残すお金です。
また、月5,000円あれば十分という意味でもありません。運用益を考慮せず10年間積み立てると60万円になる、という計算上の例です。必要な備えは、設備の状態や交換の予定に合わせて考えましょう。
今の管理費・修繕積立金が、ずっと続くとは限らない
ここまでの計算では、管理費と修繕積立金の合計を月3万5,000円としました。
しかし、購入時の金額だけを確認すればよいわけではありません。
修繕積立金には、段階的に金額を引き上げる計画を採用しているマンションがあります。また、積立方法にかかわらず、工事費の上昇などで増額が必要になる場合もあります。国土交通省も、購入時には支払額の変更予定や長期修繕計画を確認するよう案内しています。2
管理費・修繕積立金の合計だけを変えると、今回の購入モデルは次のようになります。
| 管理費・修繕積立金の合計 | 購入後の支払い合計(月額換算) | 賃貸モデルとの差 |
|---|---|---|
| 月25,000円 | 192,000円 | 月28,750円 |
| 月35,000円 | 202,000円 | 月38,750円 |
| 月50,000円 | 217,000円 | 月53,750円 |
出所:Money Now独自試算。住宅ローン月15万円、固定資産税・都市計画税の月額換算1万5,000円、保険料の月額換算2,000円は共通。自分で積み立てる修繕用資金は含みません。3つの金額は比較条件であり、相場や将来の値上がり予測ではありません。
管理費・修繕積立金の合計が月3万5,000円から5万円になると、家計からの支払いは月1万5,000円、年間18万円増えます。
さらに、税金にも変化があります。新築住宅の固定資産税には一定期間の減額制度があり、適用期間が終わると本来の税額に戻ります。購入時の低い税額だけで、長期の予算を組まないようにしたいところです。4
今の月額だけでなく、「何年後に、何が、いくら変わる予定か」まで確認する。これが購入後の家計を考えるうえで重要です。
今の賃貸と同じ予算にするなら、ローンはいくらまで?
ここからは、考える順番を逆にしてみましょう。
「ローンを月15万円にする」ことから始めるのではなく、住居費全体の予算から、ローン返済に回せる金額を計算します。
今回の賃貸モデルの支払いは、月額換算で16万3,250円でした。
購入後も同じ金額に収めるなら、そこから管理費・修繕積立金・税金・保険料の5万2,000円を差し引きます。
自己積立を含めない場合のローン返済予算は月11万1,250円です。
さらに、住戸内の修繕用資金を月5,000円確保するなら、返済に回せるのは月10万6,250円です。
| 予算の使い道 | 月額 |
|---|---|
| 管理費 | 15,000円 |
| 修繕積立金 | 20,000円 |
| 固定資産税・都市計画税の月額換算 | 15,000円 |
| 保険料の月額換算 | 2,000円 |
| 自分で残す修繕用資金 | 5,000円 |
| 住宅ローンの返済予算 | 106,250円 |
| 合計 | 163,250円 |
出所:Money Now独自試算。住宅ローン控除や家賃補助は考慮していません。
「家賃15万円を払えている」という出発点は同じでも、住居費全体をそろえると、ローンの返済予算は変わります。
ただし、月10万6,250円や11万1,250円が、誰にとっても適切な金額というわけではありません。今回の費用を置いた場合に、現在の賃貸モデルと予算をそろえるとこうなる、という結果です。
今の生活に十分な余裕があれば、購入後の住居費を増やす選択もあります。反対に、今後の教育費や働き方の変化に備えたいなら、現在より少ない予算を目指す考え方もあるでしょう。
返済予算が決まったら、金利と返済期間を入れて借入額を試算します。住宅金融支援機構のシミュレーションでも、毎月の返済可能額から借入可能額を計算できます。ただし、試算結果は融資を約束するものではありません。7
初期費用と住宅ローン控除は、月額の比較とは別に確認する
今回の比較には、入居・購入時に必要な資金や、税負担を減らす制度を含めていません。
ここも、自分の条件に当てはめるときの確認項目です。
入居・購入後に、現金はいくら残る?
賃貸では、契約に応じて敷金や礼金、仲介手数料、初回保証料などが必要になります。なお、敷金は預けるお金であり、退去時の精算後に返還される部分もあるため、全額を「戻らない費用」とは扱えません。
購入側でも、頭金や購入・借入れに伴う諸費用など、毎月返済とは別に必要な資金を見積もる必要があります。住宅金融支援機構の資金計画シミュレーションでは、住宅取得の資金だけでなく、家計収支や将来の支出を含めて確認できます。6
頭金も、支払ったらすべて消える手数料とは性質が異なります。しかし、いずれの場合も、支払った時点で自由に使える現金は減ります。
確認したいのは、契約時の金額の大小だけでなく、入居・購入後に、急な出費へ対応できる現金がいくら残るかです。
住宅ローン控除は「毎月の返済額が減る制度」ではない
住宅ローン控除は、一定の要件を満たす場合に税額から控除を受けられる制度です。住宅の区分や入居年などによって、借入限度額や控除期間が異なります。8
控除を利用できるなら、実際に受けられる税負担の軽減額を、年間の家計収支に反映させて比較する必要があります。
ただし、控除によって銀行への毎月の返済額そのものが減るわけではありません。返済や管理費を支払うためのお金と、税負担が軽くなる効果は、金額だけでなく時期も分けて確認すると安心です。
また、現在の家賃に勤務先の補助が出ている人は、購入後にも同じ補助を受けられるか、勤務先の規程を確認しておきましょう。本記事の試算には、どちらの補助も入れていません。
比べたいのは「15万円同士」ではなく、住居費全体
今回のモデルでは、家賃15万円の賃貸は月額換算で16万3,250円、ローン月15万円の購入は20万2,000円になりました。
購入側で住戸内の修繕用資金を月5,000円残すなら、家計で確保する予算は20万7,000円です。
一方、現在の賃貸モデルと同じ予算に収めるなら、ローン返済に回せるのは月11万1,250円。修繕用資金も確保する場合は、月10万6,250円という計算でした。
この差は、購入を避けるべきだという結論ではありません。購入によって得られる住まいや、借入残高の減少とは別に、日々の家計で支える金額を把握するための数字です。
購入候補が見つかったら、物件資料の管理費・修繕積立金、税額の資料、保険の見積もりを並べてみましょう。長期修繕計画では、積立金の変更予定も確認できます。
そのうえで、毎月の貯金や今後の支出に回すお金を残し、住居費全体の予算を決める。
「今の家賃と同じローンなら大丈夫」ではなく、「税金や修繕費まで払っても、暮らしを続けられるか」。その順番で考えると、自分に合った返済額を見つけやすくなります。
試算について
本記事の数値は、比較のために設定した条件に基づくMoney Nowの独自試算です。実在する物件の見積もりや全国平均ではなく、同条件の住宅を借りる場合と購入する場合の経済的な優劣を示すものではありません。
年払いの支出は12か月、2年ごとの更新料は24か月で割って月額換算しています。年額換算した合計は、この平均月額を12倍したもので、特定の1年間に実際に支払う金額とは異なる場合があります。
保険料は比較用の仮定で、両者の補償内容を同一とみなしたものではありません。初期費用、駐車場代、物件固有の追加料金、臨時の修繕負担、住宅ローン控除、家賃補助、将来の家賃・金利・物価の変化、売却時の収支は基本試算に含めていません。実際の判断では、契約内容と物件ごとの金額に置き換えてください。制度・公的資料は2026年9月11日時点で確認しています。